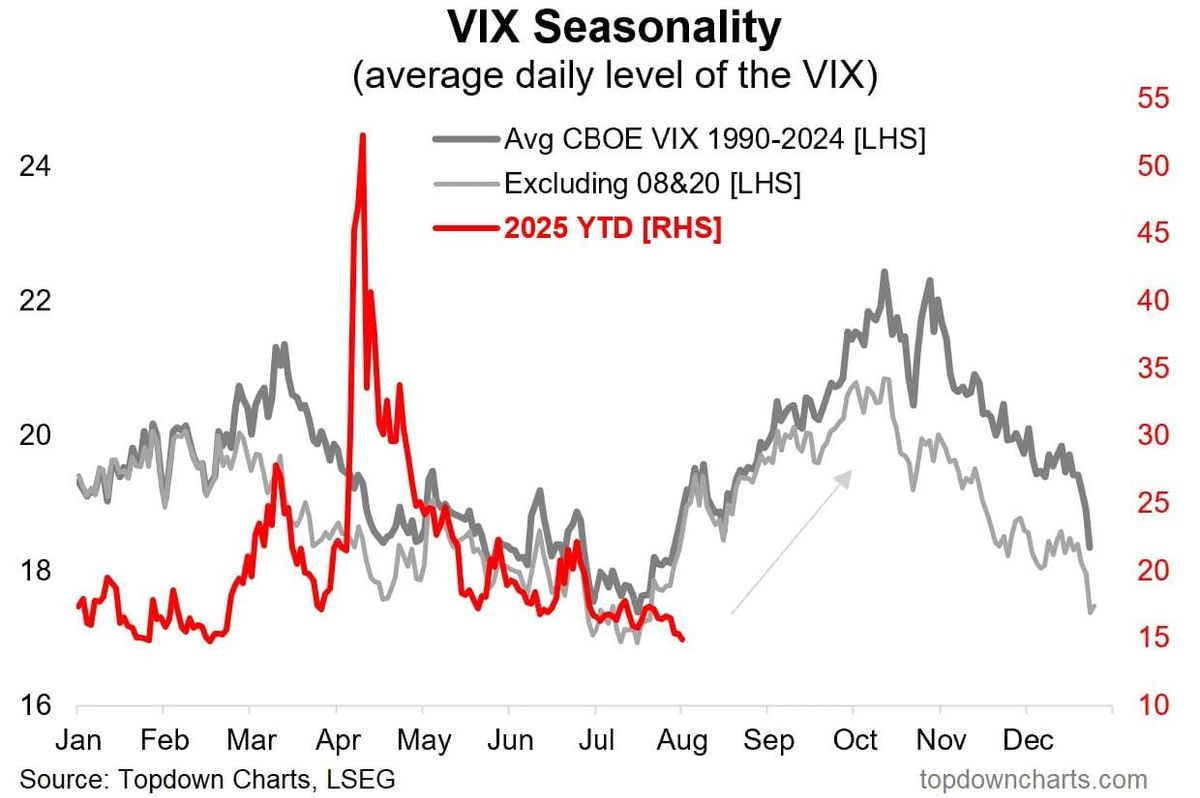
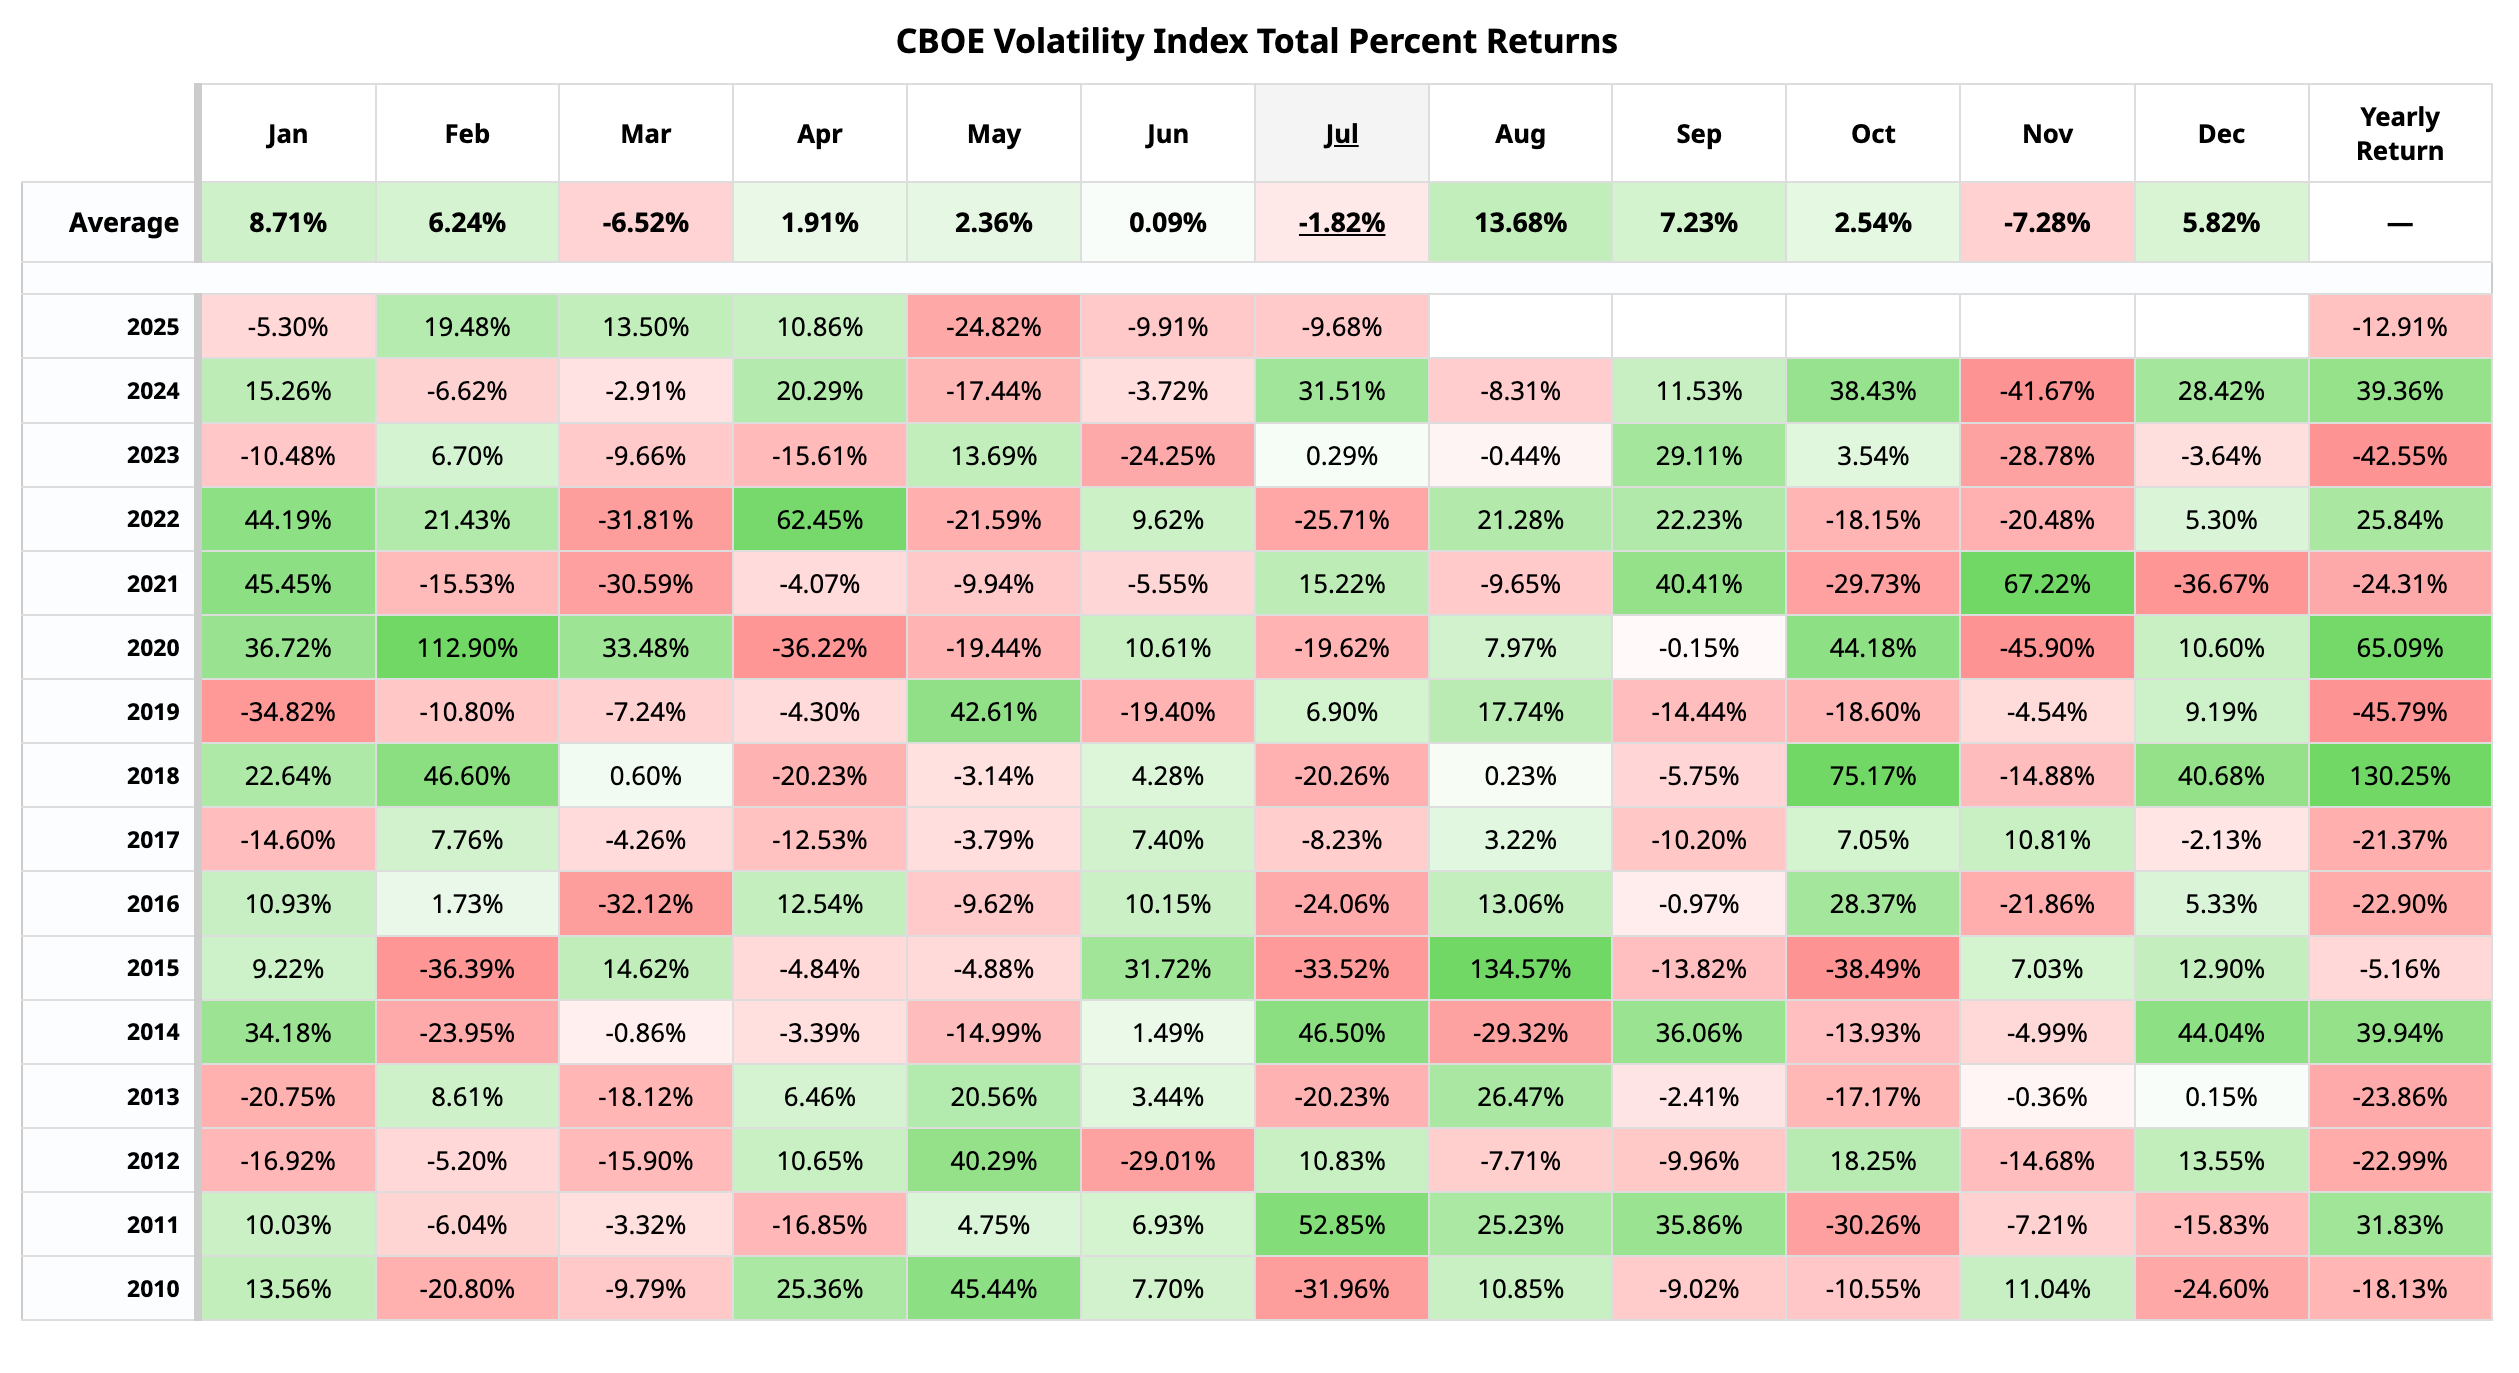
Secondo i dati storici dell’indice di volatilità VIX (che misura le attese di oscillazioni del mercato azionario USA), il mese di agosto è solitamente caratterizzato da un forte aumento della volatilità. Negli ultimi 15 anni, il VIX ha registrato una crescita media del 13,68% in agosto, con un’impennata del 135% nel 2015.
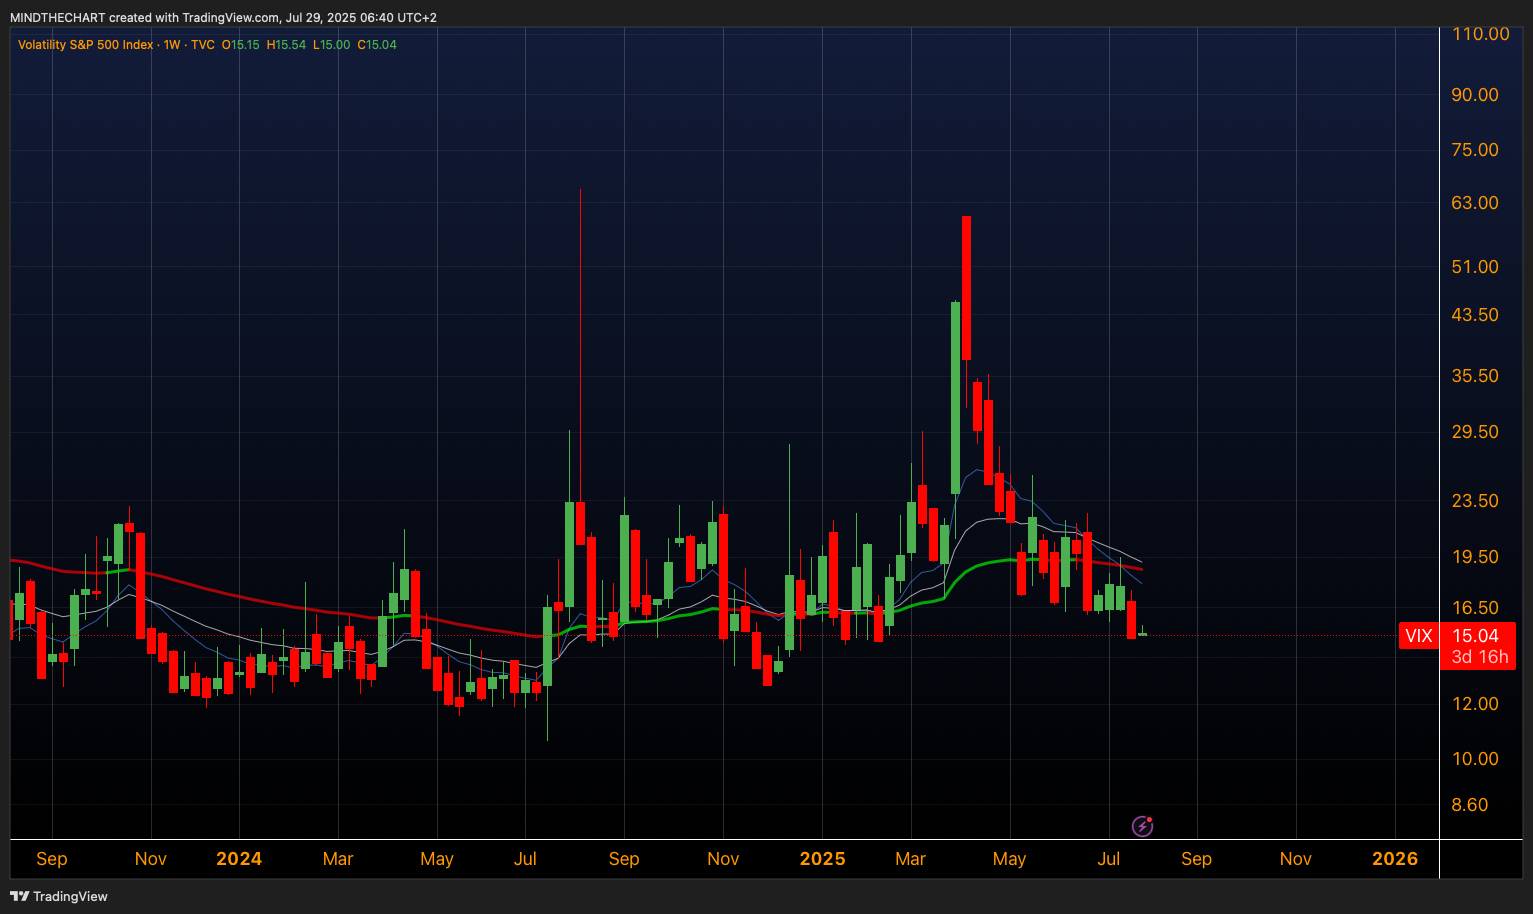
A luglio, il VIX è sceso per il terzo mese consecutivo, toccando un minimo di cinque mesi a quota 14,92. Questo calo, però, potrebbe anticipare un’esplosione di volatilità ad agosto, come spesso accaduto in passato.
Un aumento della volatilità sul mercato azionario (in particolare sull’S&P 500) potrebbe tradursi in un ribasso dei prezzi delle azioni e, di riflesso, influenzare negativamente anche il prezzo del Bitcoin. Storicamente, il Bitcoin tende a seguire l’umore di Wall Street, in particolare quello dei titoli tecnologici. I recenti dati mostrano inoltre una forte correlazione tra la volatilità implicita del Bitcoin e il VIX.
Member discussion: